 下载APP
 报料
 关于
湘江论见 | “猫贷”流行的背后,是年轻人的孤独与窘迫
湖南日报·新湖南客户端
“0元领养”一只猫,要花多少钱?
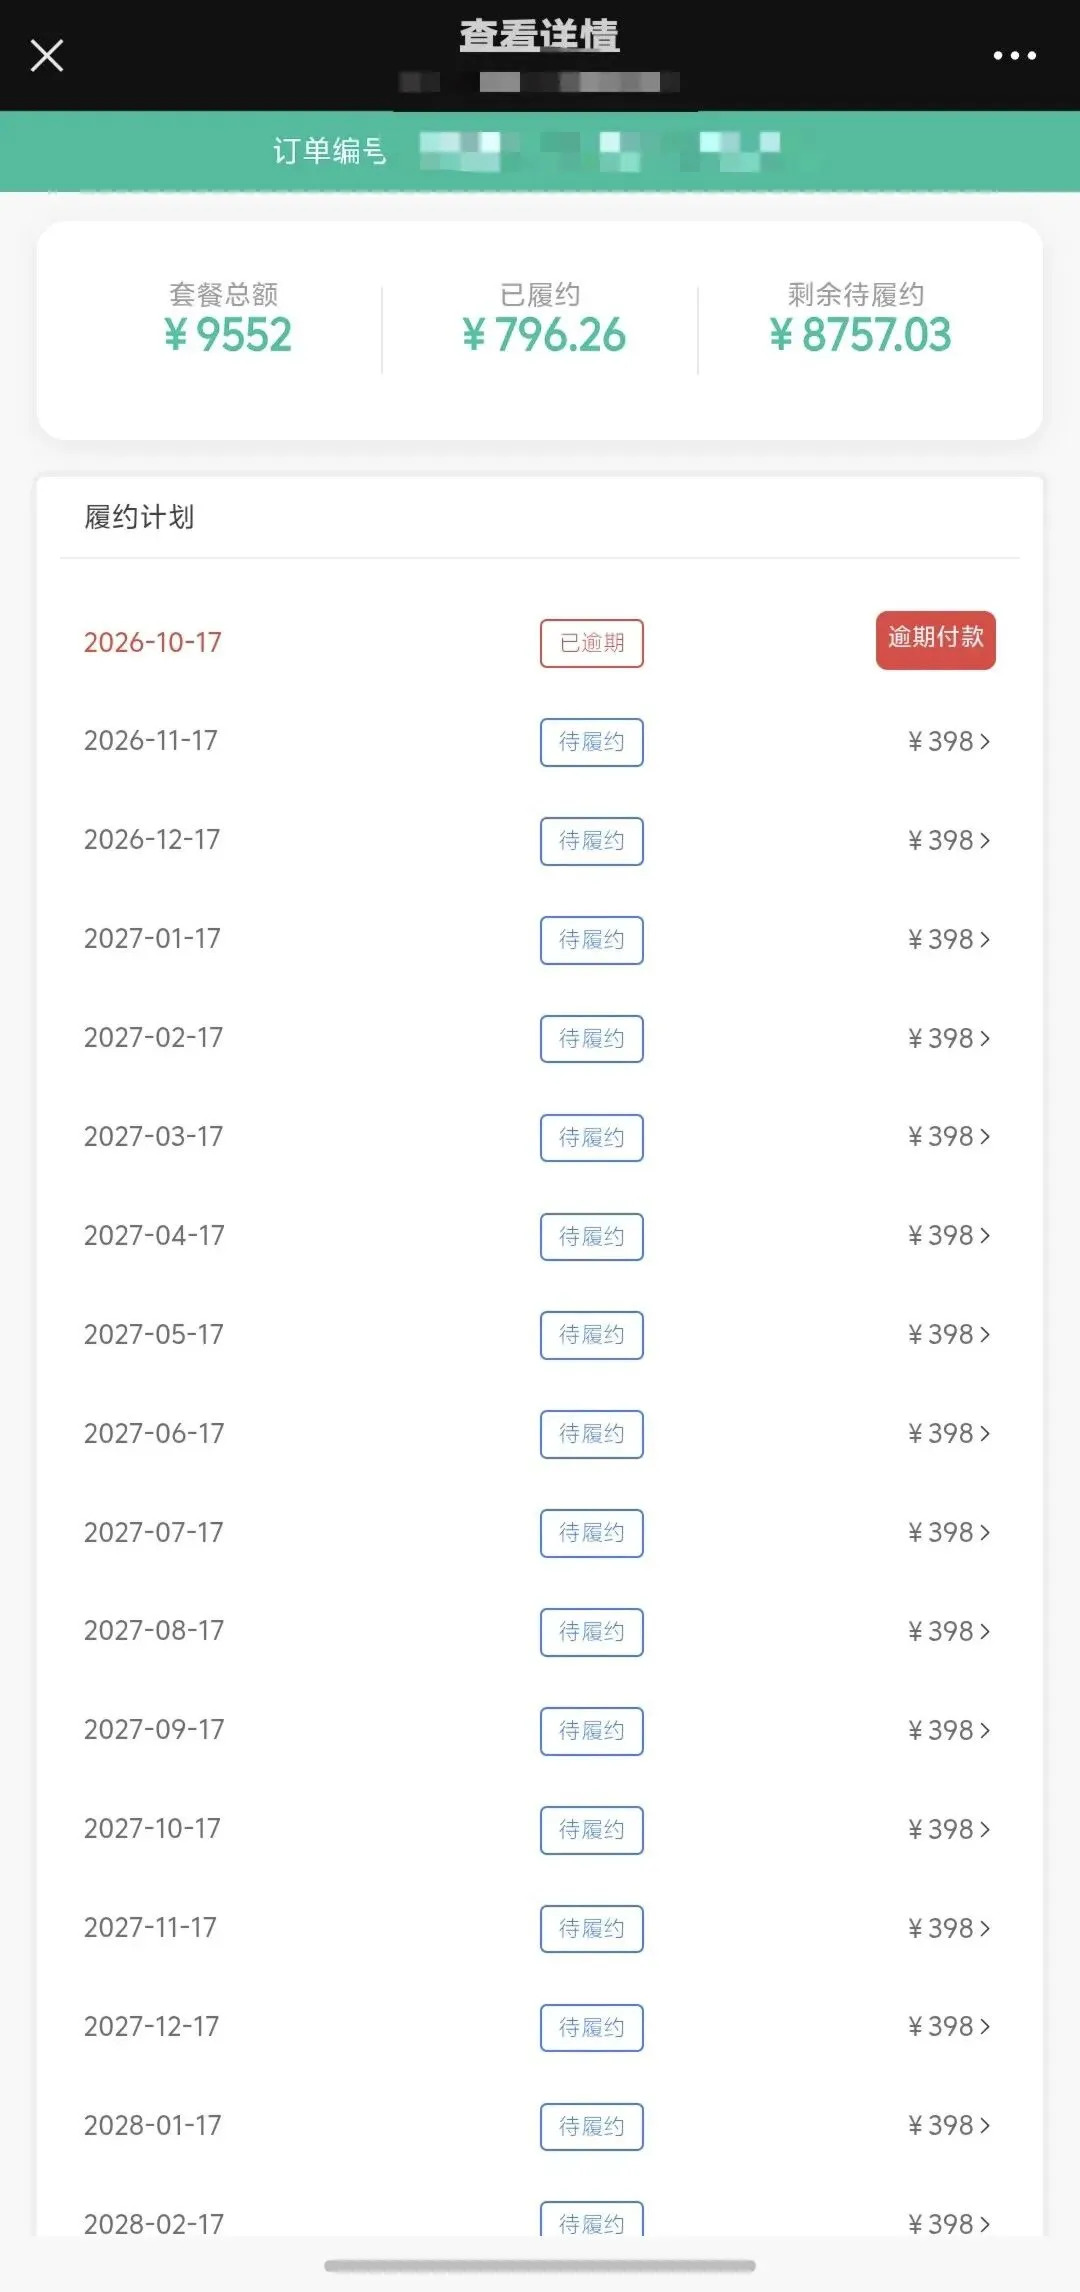
广州一名大三学生的答案是:9552元。11月10日,羊城晚报的暗访报道揭开了一种叫做“猫贷”的盖子:在“免费领养”的招牌下,她以0元抱走一只小猫,签下的是一份24期、总额近万元的分期协议;一旦逾期,日息0.36%,折算年化131.4%。
商家的说法很动人:这不是贷款,而是“领养附带的责任”。
但是,在这一笔交易中:0元首付、分24期、违约按日计罚……这难道不是一笔“贷款”?
这个问题值得认真回答。
因为答案不是一只猫的问题,也不是金融产品泛滥的问题,而是一代人的问题。
毕竟,宠物是人的宠物,宠物的变化,就是人的变化。
猫贷
据媒体报道,“猫贷”的这套模式,通常有四道工序。
第一道,叫“0元领养”。无论在门店、直播间,还是在商场中庭,话术惊人地一致:猫不卖,只送,为的是“给毛孩子一个温暖的家”。
第二道,叫“月付证明诚意”。想领养,可以,但要在这家店指定的小程序里,每月充值三五百元到七百元不等,连充24个月,用来“购买猫粮猫砂”。一只价值0元的猫,从此绑定了一份近万元、甚至16800元的长期合约。
第三道,叫“闭环”。充进去的钱,只能买店里的东西;同款猫粮猫砂,价格比电商平台贵出约两成。
第四道,叫“违约金”。想退出,按合同赔付高额违约金;逾期一天,日息0.36%。
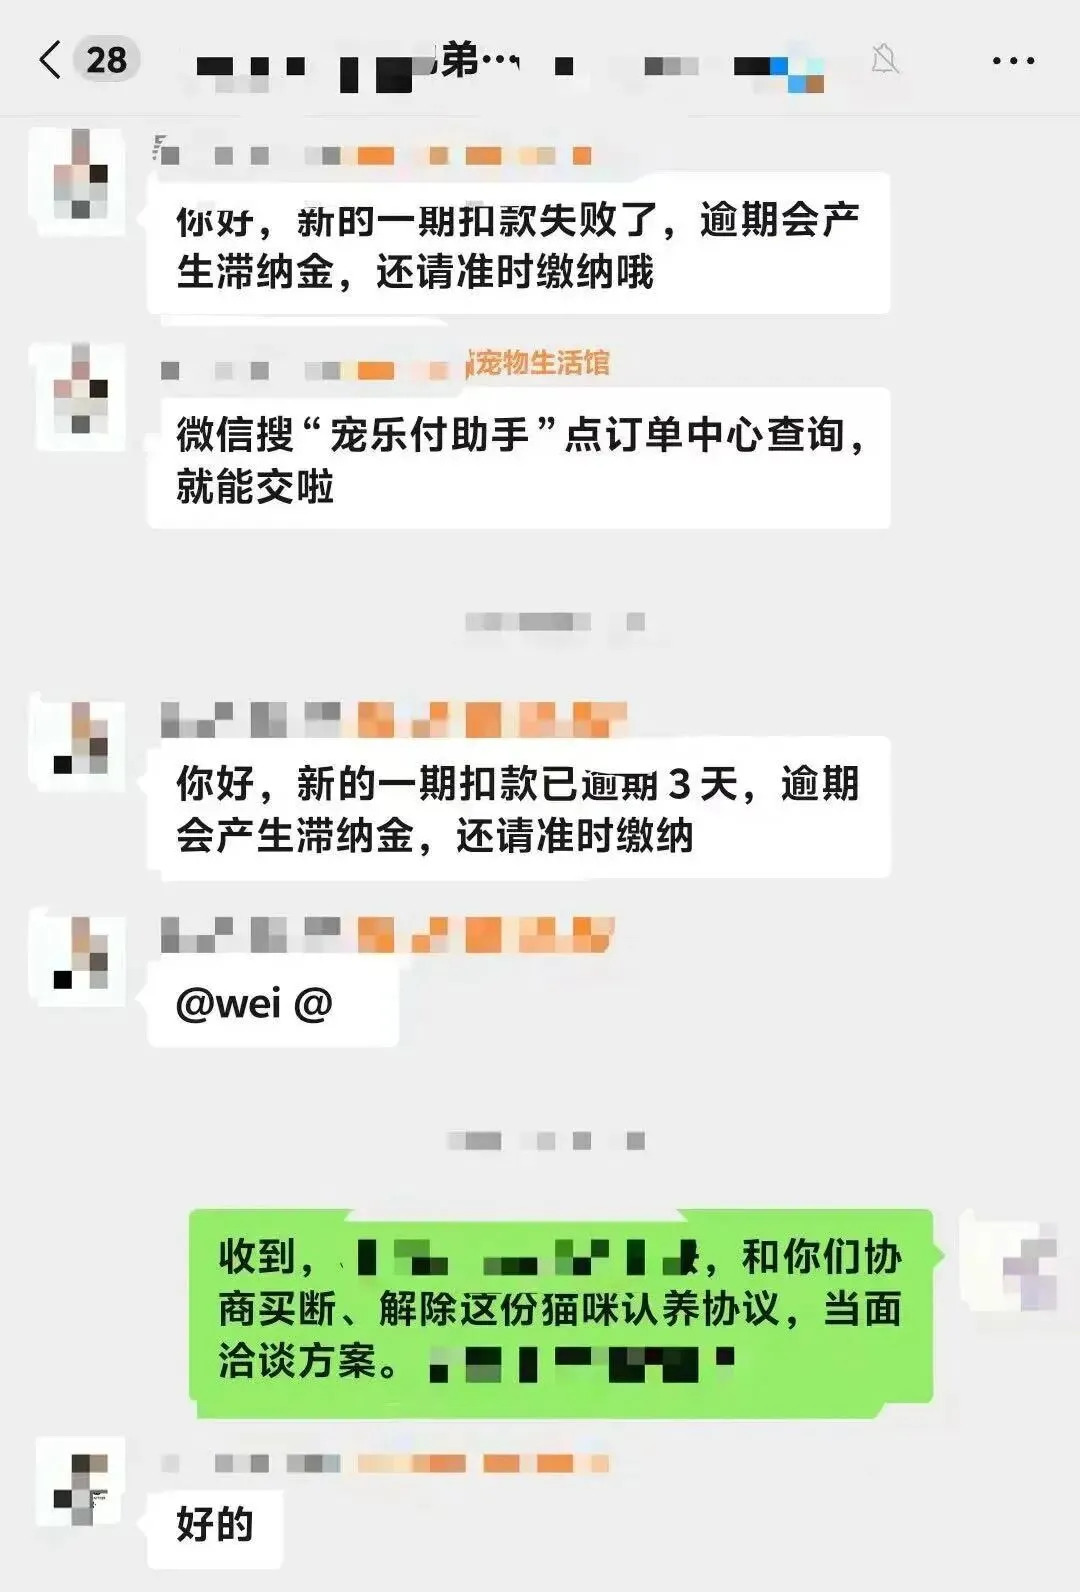
(商家通过微信、短信、ai电话多方催缴。图源:羊城晚报)
而最让人脊背发凉的,是合同里白纸黑字写着的那句:宠物死亡,付款义务继续。
猫死了,贷还得还。年轻人把这叫作:“猫死贷不消”。
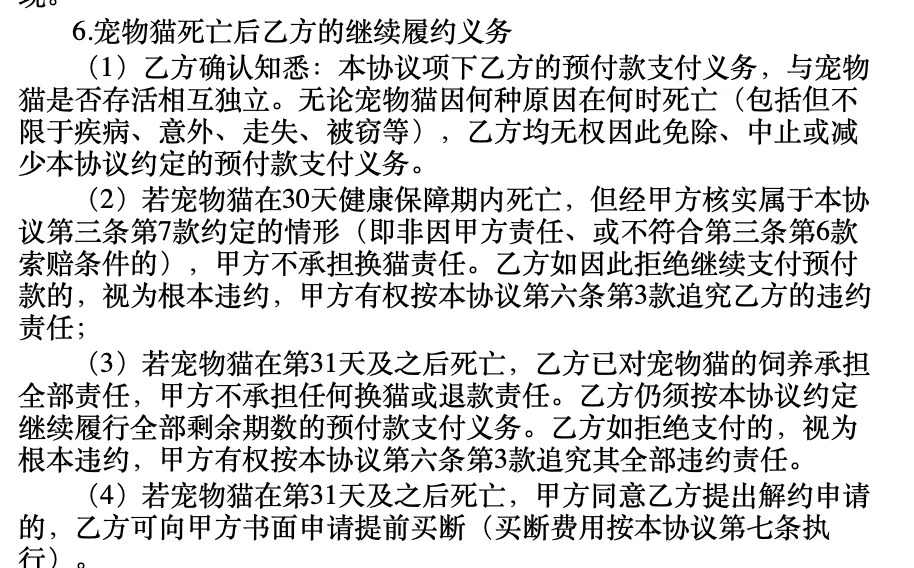
(多份猫贷合同规定,猫死亡后,仍需继续还贷。图源:羊城晚报)
这不是个案,今年8月,央广网报道,仅黑猫投诉平台上,“宠物贷”相关投诉就超过2100条;安徽淮南一家宠物店,专门瞄准高职院校未成年人,涉案消费者600余人,遍及20多个省份。10月底,南方都市报调查发现,这种“领养馆”正在广州多家商场被快速复制;有的商家已经关门跑路,消费者账户里的自动扣款,还在继续。11月9日,人民日报刊文《本是领养猫咪,却背上了“贷款”》。一天之后,羊城晚报的暗访见报……
四个月,四家媒体,接力追问。
“贷款”?
那这到底是不是一笔“贷款”呢?
先要承认,这个问题在法律上并不简单。有律师指出,司法实践中,这类合同存在买卖合同、附义务赠与、复合合同等不同认定。从法律结构上看,它和一笔标准贷款确实“不同构”:消费者手里没有拿到钱,商家名义上也不是出借人,猫是商品,不是本金。
但如果我们换一个角度,不去看名义,只看功能,答案就比较清楚了。这笔交易的过程是:先把猫拿走,再分24期付钱,逾期按日计罚。先得物、后付钱、逾期计罚——这与一笔贷款的资金流转,是功能同构的。我们不妨沿着“功能”一项一项核对:
(1)有被摊薄的对价吗?有。那只猫,加上强制搭售的溢价商品,就是被24期摊薄的“本金”;
(2)有固定分期吗?有,24期,月供三五百到七百元;
(3)有资金占用成本吗?有,逾期日息0.36%,年化131.4%;

(猫贷合同规定,逾期日息0.36%。图源:羊城晚报)
(4)有风控吗?有,“确认你有没有能力养猫”,翻译过来,就是贷前审核。
可以说,消费金融的基本构件,一样都不缺;唯独缺的是放贷资质、利率约束,以及金融监管的全部约束。
因此,中国政法大学副教授范世乾指出:这种“免费领养+分期付款”的模式,是“宠物买卖与消费信贷的复合型商业交易行为”。其格式协议存在四类典型问题:强制绑定长期固定消费、宠物死亡仍需履约还款、远超合理标准的高额解约违约金、单方面限制消费者解约权利,这属于典型的霸王条款,应当依法认定无效。
而“法律不同构、功能同构”的缝隙,恰恰是问题的关键。定性不同,归口的监管部门也就完全不同,是市场监管,还是金融监管?是消协,还是公安经侦部门?什么定性,进什么门,每扇门都可能说“这事可能不全归我管”。
而这,正是猫贷能够四面漏风、遍地复制的制度缝隙。
至于那个131.4%,我们可以仔细算一下:2026年,一年期贷款市场报价利率(LPR)为3.0%,按照司法解释,民间借贷利率的司法保护上限为其四倍,也就是12%;并且,利息、违约金“合并计算”,也不得突破这条线。而131.4%的逾期罚息,是这个上限的十倍以上。因此,即便按最宽松的民间借贷口径去衡量,它也属于货真价实的“高利贷”,超出的部分,法律不会支持。。
所以,它必须要穿上“0元领养”的外衣,否则一旦承认是贷款,就要回答一连串问题:利率凭什么超上限?凭什么向没有收入的学生放贷?凭什么用格式合同锁死退出通道?
当高利贷学会卖萌,监管面对的,将是一个穿着宠物外衣的金融产品。而假如我们认不清这个本质,一切治理都无从谈起。
但是话又说回来,我们的年轻人又不傻,面对这么高的成本,他们为什么还要买?
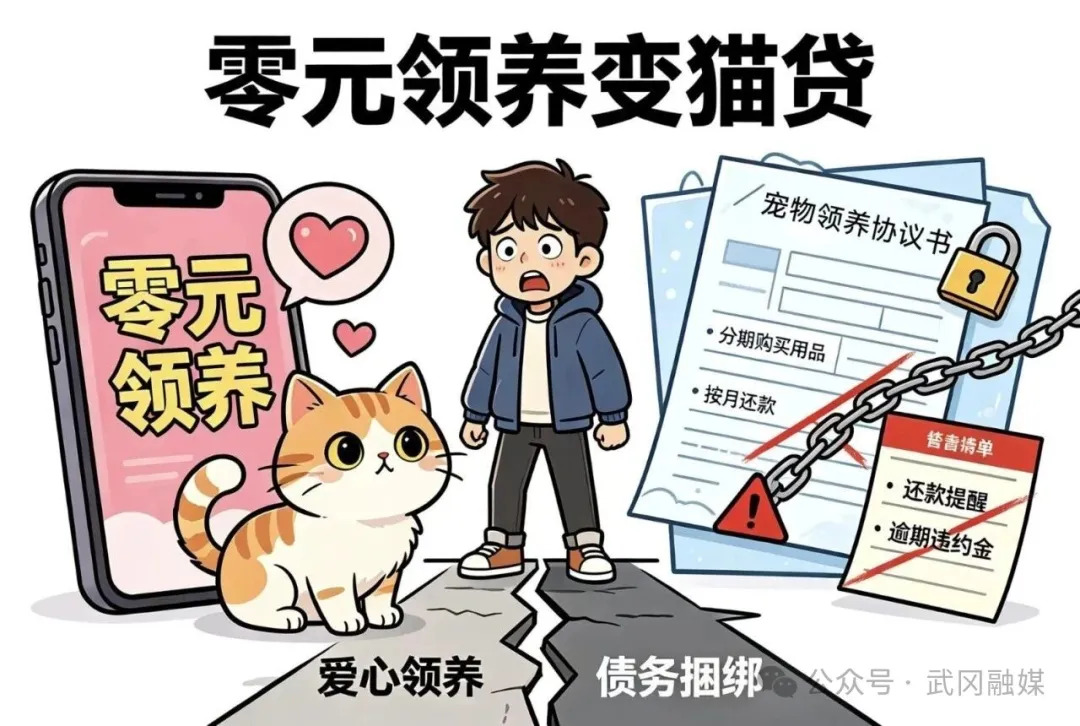
(图源:武冈融媒)
报告
答案,或许写在几份公开的报告里。我们不妨从其中的一些数据中,读出一些别的味道。
首先是情感缺口。《2026宠物行业趋势报告》显示,82%的消费者愿意为宠物的“情感价值”买单;而在历年白皮书的调研里,超过八成的宠物主把宠物视为家人。这意味着消费者的刚需是陪伴。所以“0元领养”“给毛孩子一个温暖的家”这样的话术,才有致命的诱惑力,因为它不是在卖猫,而是在回应孤独,填补情感缺口。
其次是购买力区间。《白皮书》历年的宠主画像显示,宠物主月收入集中在4000到9999元;而养一只猫,年均支出2085元。再看猫贷的定价:月供三五百到七百元。不高不低,正是这个人群“咬咬牙还得起”的刻度。
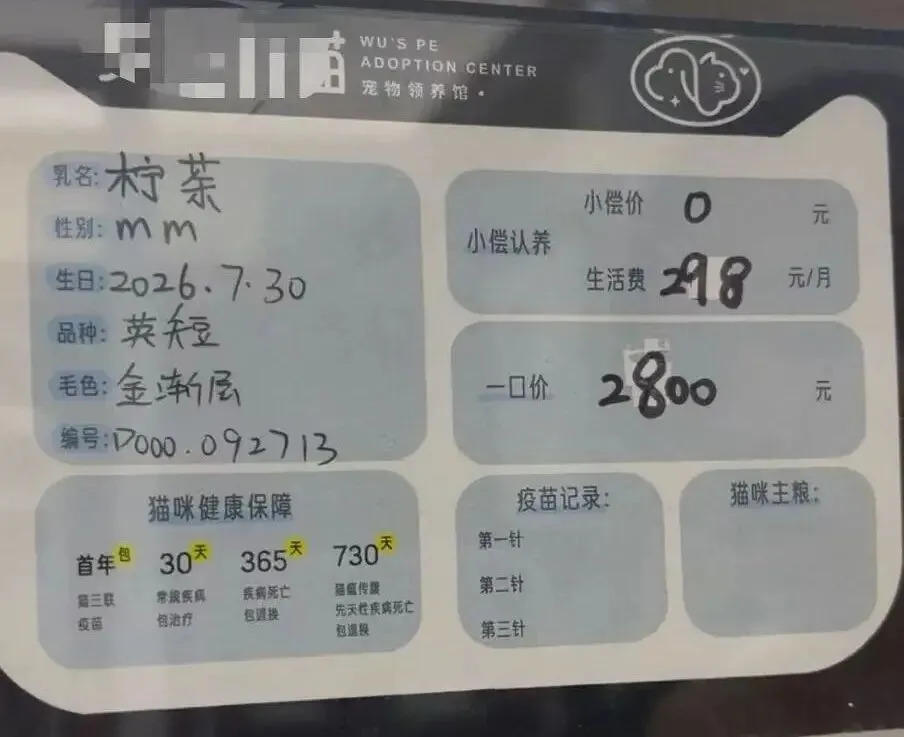
(每月缴纳298元生活费,连续交满两年,总价远高于一口价。图源:羊城晚报)
再次是信任缺口。艾媒咨询的调查显示,近三成消费者明确愿意为宠物保险付费;而这个行业的实际渗透率,只有1%到3%。假如此类保障长期缺位,“猫生病了怎么办”就会成为宠物主最深的焦虑,于是“每月充值、包粮包售后”的话术,听上去会更加安心。
最后是制度缺口。《白皮书》显示,宠物主购买宠物时最关注的,是健康状况(76.6%),其次是健康保障协议(33.2%)和卖家信誉(27.2%)。换句话说,消费者对常规渠道最渴望的是“放心”,而恰恰是常规渠道,却长期给不出这份放心。常规渠道的信任越稀缺,“免费领养”的逻辑,就会显得越亲切。
这四个方向的结论令人沉默:猫贷的每一道工序,几乎都踩在真实存在的缺口上。
很明显,商家比监管者更早读懂了这些报告。
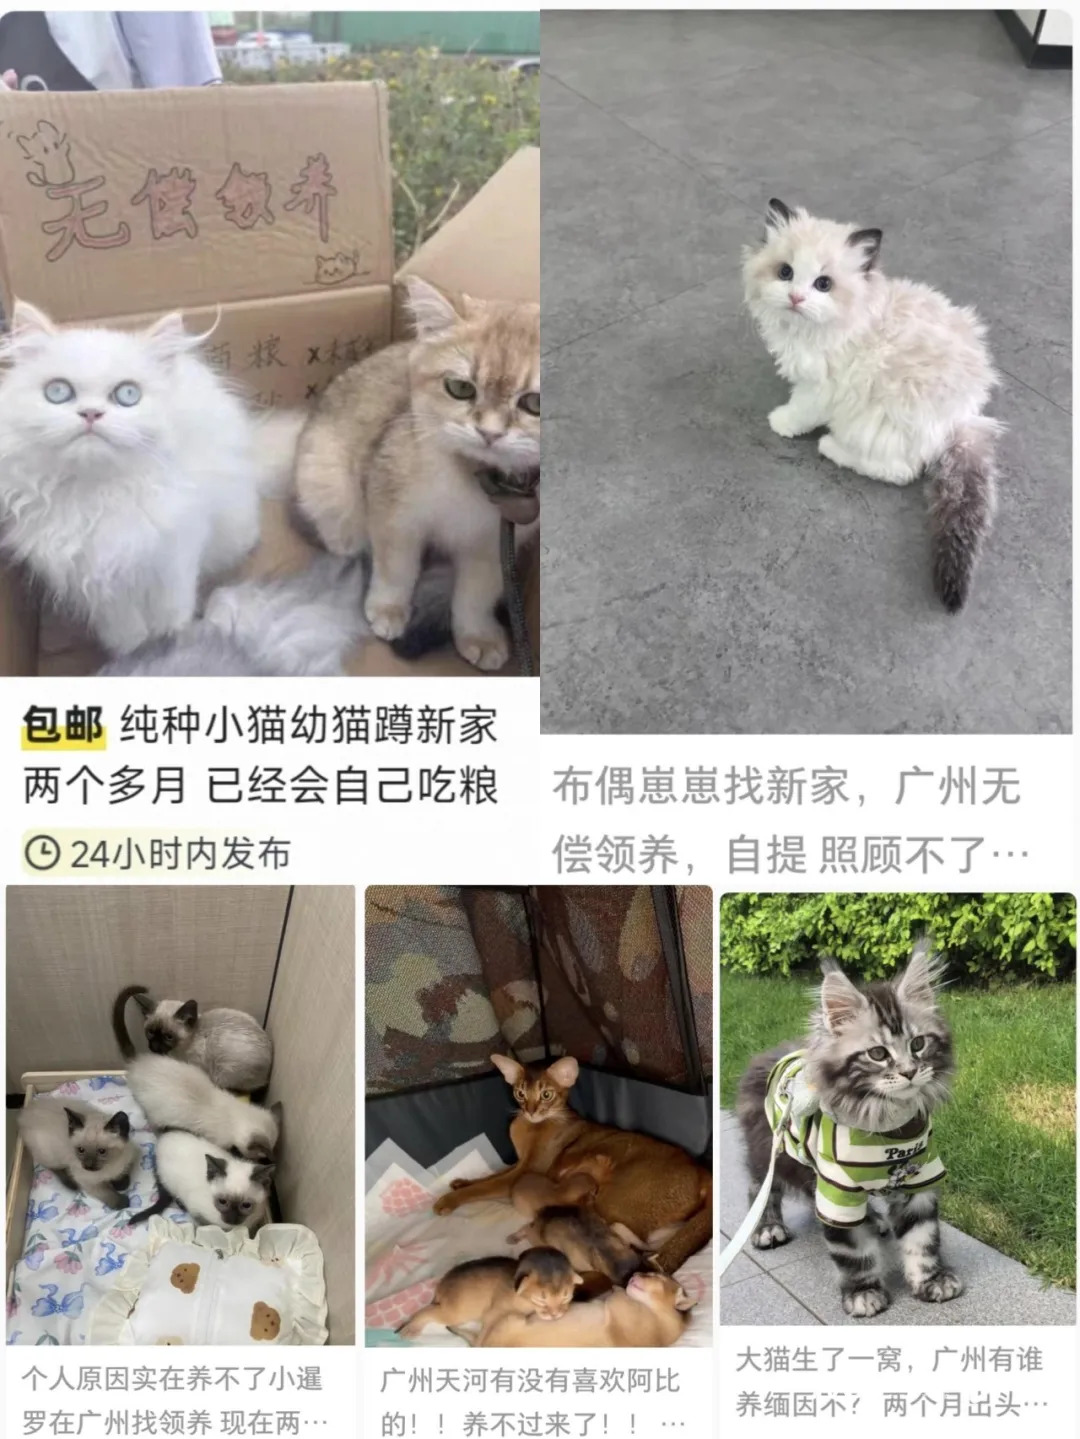
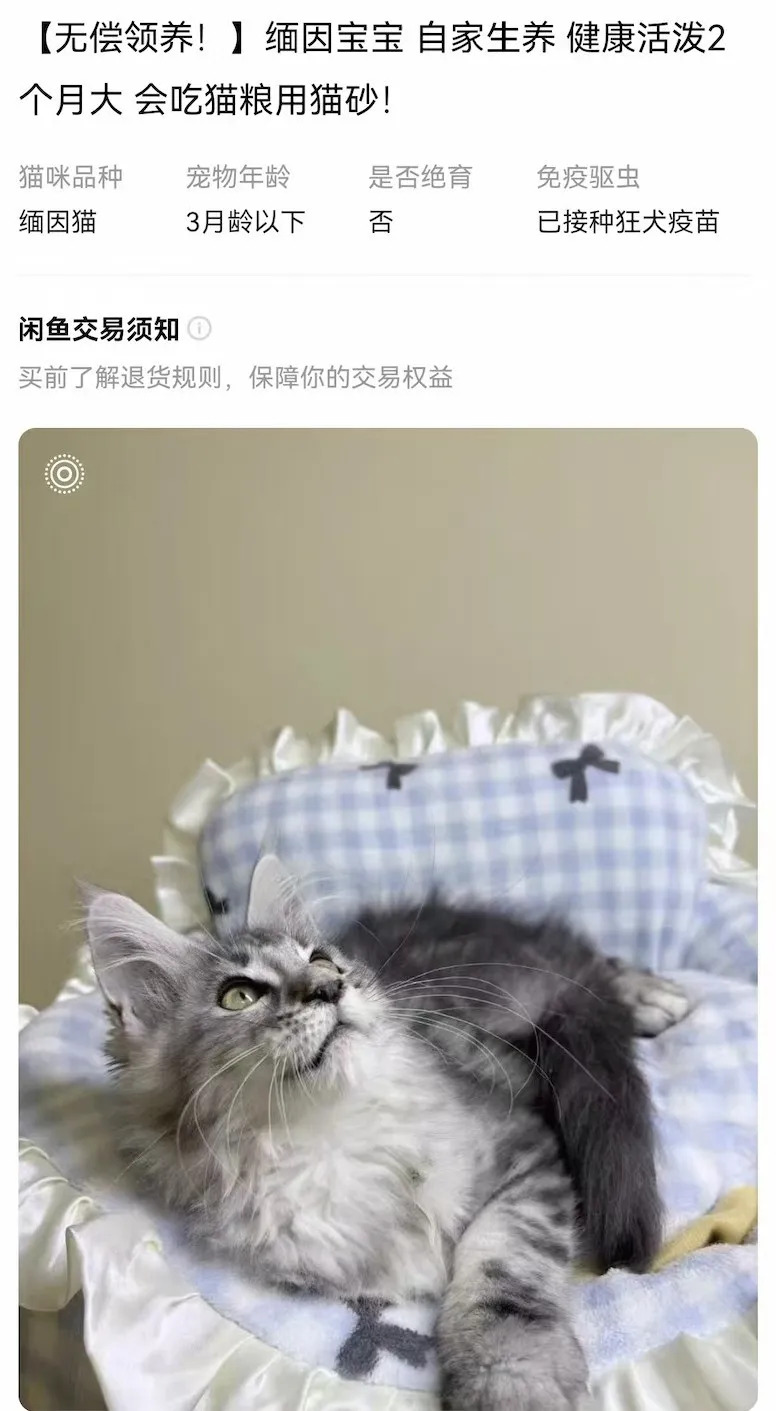
(网络平台上大量“找领养”的帖子真假难辨。图源:今视频长天新闻)
青年主力+猫咪的胜利
那么,这份让商家率先读懂了的报告,到底记录了什么呢?
首先是青年主体。3126亿元的市场,7874万宠物主。其中,80后宠物主占比24.5%,90后占42.7%,00后占26.3%——35岁以下的宠物主合起来近七成,45岁以下合起来超九成。
其次是“猫咪胜利”。2020年,中国城镇宠物猫4862万只,宠物狗5222万只;而到了2025年,猫7289万只,狗5343万只。五年时间,猫咪多了2427万只,狗只多了121万只。
(图源:网络)
为什么?
我们把2025年相关社会数据摆在一起,大致能略窥一二。
住的维度:清华大学五道口金融学院2025年8月发布的《2024—2025年住房租赁行业发展报告》显示,在大城市,七成以上的新市民和青年人靠租房解决居住;放眼全国,租房的新市民、青年已近2亿人。与之对应的是:养狗,得有一套能办犬证、能活动的宽敞房子;而养猫,只需要一个放得下猫砂盆的角落。
忙的维度:国家统计局的统计显示,2025年全国企业就业人员周平均工作时间48.6小时,超出每周44小时的法定上限。与之对应的是:狗每天要遛,雷打不动,否则抑郁;而猫咪自己玩自己睡,自得其乐。同时,中国睡眠研究会的白皮书显示,2025年国民平均入睡时间是00:10;此前的调查还显示,“00后”的平均入睡时间是00:33。与之对应的是:狗每天清晨喊你出门,而猫咪不仅不会,还会在凌晨一点陪你刷手机,边打呼噜边踩奶。
住不起大房子的,养不了狗;腾不出时间的,养不了狗;熬到半夜的作息,更养不了狗。
猫咪的胜利,不是猫赢了,而是年轻人的居住、工作和作息,发生了改变。
转移
那他们的亲密关系,去哪了?
先看婚姻。据统计,2025年,全国结婚登记676.5万对,比上年增长10.8%。很多人松了口气:年轻人又相信婚姻了。但细看数据,这个反弹要打个问号。一方面,反弹的推手,很大程度上是婚姻登记“全国通办”带来的便利释放,2025年5月新规实施,头5个月全国通办就办理了26.3万对;而截至2026年10月,累计已达101.4万对。另一方面,676.5万对这个数字,其实仍低于2023年的768.2万对,放在更长的时间轴上看,它只是下行通道里的一次脉冲。果然,到了2026年前三季度,结婚登记数同比下降9.78%。
这个“假动作”,恰恰证明了真趋势:压制婚姻的,从来不是意愿,而是约束。约束一松就反弹,约束还在就回落。
再看生育。2025年,全国出生人口792万。1949年以来,第一次跌破800万。第七次人口普查时,一人户家庭就已经超过1.25亿户。
(图片由AI辅助生成)
还有一组对照,更具象征意味。按《白皮书》的口径,2025年城镇犬猫已达1.26亿只,而全国4岁以下婴幼儿只有约5000万(基于历年出生人口滚动推算)——前者已是后者的两倍多。而在增量上,对比同样刺眼:2025年,全国人口自然增长率为-2.41‰;而宠物猫的数量,一年增长了1.9%。
其实,这一幕在东亚早有预演。2022年,日本的宠物猫狗数量,超过了15岁以下儿童;2023年,韩国的宠物推车销量,第一次超过婴儿车。有人观察,在东京和首尔街头的婴儿车里,推的是猫和狗……中国不是特例,而是东亚模式的最新篇章。
既然意愿没有消失,它去了哪里?
可能是去了凌晨发光的手机屏幕,也可能是去了近2亿人的出租房,还可能是去了那1.26亿只猫狗身上。有调查显示,“工作环境不利于恋爱”,已经高居年轻人单身原因的前列,当一周工作48.6小时、单程通勤近半个到一个小时,爱情的成本,早已高过月薪一万的支付能力。
所以,不是这代年轻人选择了猫咪,而是高成本的现实,把他们推向了猫咪。毕竟猫咪的支付账单,只是婚育账单的零头;猫咪的“聘礼”,也不需要天价的彩礼和房产证;而猫的陪伴,更不考核你的收入与前途。
因由
所以,我们再回头看猫贷,有些事就比较清晰了。
镰刀能够落下,恰恰因为伤口是真的。如果情感需求不是刚需,“0元领养”骗不到人;如果购买力不是缺口,月付三五百钓不住人;如果保障不是空白,“包售后”哄不了人;如果常规渠道值得信任,“免费”二字就没有魔力。猫贷的每一份合同,都是对这代青年处境的一次恶意确认。
更令人难受的,是它偷走占用的那些词汇。“领养”,本来属于公益;“免费”,本来属于善意;“防止弃养”,本来属于责任。当这些词被批量挪用进收割话术,被毒化的就不只是几千名消费者的钱包,而是整个社会的信任资本,因为从今往后,每一个真正的公益领养,都要先接受“是不是收割”与“是不是骗局”的盘问。
而在这条链条的最底端,是那只猫咪。它是引流的道具,是库存的编号,是合同的抵押物,唯独不是生命。
“猫死贷不消”这五个字之所以刺痛人心,是因为它把一个生命彻底物化了。
那我们该怎么办呢?
(某闲置二手交易平台的帖子。图源:南方都市报)
怎么办
或许可以分两层:
一是治标,取缔猫贷。定性上,或许应该进行一次“穿透”:不看名义看实质,确认猫贷作为消费信贷的真实身份,然后明确归口、协同执法。对那些“名为领养、实为分期”的格式合同、霸王条款该认定无效的认定无效;对诱导分期、自动扣款的充值闭环,该取缔的坚决取缔;对向未成年人放贷式销售,划出死的红线。当然,平台和商场也不能只当收租的东家,相应的管理、审核要跟上。
(年轻人小丽背上了“猫贷”。图源:羊城晚报)
二是治本,接住青年。而治本这件事,国家其实已经在做了。
在住的方面:“房住不炒”定位多年未变,保障性租赁住房加速建设,指向的正是新市民和青年人“住有所居”。在工作时间方面:2025年,中办、国办印发的《提振消费专项行动方案》,专门部署“保障休息休假权益”,明确不得违法延长劳动者工作时间。在婚育方面:动作更是密集,婚姻登记实现“全国通办”,户口本不再是门槛;《育儿补贴制度实施方案》落地,3周岁以下婴幼儿每孩每年3600元,这也是新中国成立以来首次大范围普惠式现金补贴,中央财政一年安排约900亿元;同时,免费学前教育从2025年秋季学期起步,婴幼儿照护和子女教育纳入个税专项附加扣除,高额彩礼、大操大办等突出问题正在专项治理……方向很清楚:把压在年轻人身上的约束,一项一项拆掉。
最后,我们希望:
年轻人的孤独,不必再用一笔高利贷去换;
年轻人的亲密关系,不需要用猫狗来弥补和替代;
同时多给改变一点时间,因为那些约束正在一道道拆掉,而未来的日子必然会变得更好。
来源 | “湘江论见”微信公众号
作者 | 萧向光
责编:赵泽琴
一审:秦慧英
二审:张权
三审:文凤雏
来源:湖南日报·新湖南客户端
版权作品,未经授权严禁转载。湖湘情怀,党媒立场,登录华声在线官网www.voc.com.cn或“新湖南”客户端,领先一步获取权威资讯。转载须注明来源、原标题、著作者名,不得变更核心内容。