 下载APP
 报料
 关于
侃财邦|华曙高科,能否扛起3D打印行业的“量产”大旗?
黄炜信 湖南日报·新湖南客户端
3D打印头部企业华曙高科,最近关注度很高。截至11月11日收盘,公司股价回到64元/股附近,市值268亿元上下,年内涨幅仍是负数。回溯今年6月中旬,其股价一度冲到129.11元/股,市值超500亿元。
大盘起伏有影响,但华曙高科股价“过山车”,还有另一关键。
缩水定增与股东减持
近期,华曙高科发布公告,两度下调定增方案,募资上限压到17.54亿元,此前计划的先进增材制造设备产能提升项目被拿掉,改为公司自筹资金推进。回溯来看,这套方案今年4月初次亮相时,募资上限还是39.10亿元。
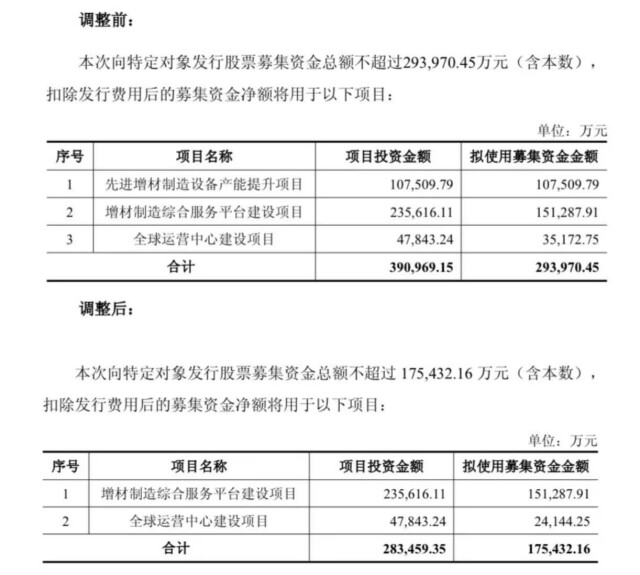
(华曙高科定增相关公告截图)
拟发行的股份数量没变,能融到的钱却少了一大截。股价跌了,增发的溢价随之变薄,同样出让一部分股权,换不来当初预想的资金。
市场给出的折价,直接砍在了融资盘子上。当初启动这笔融资,为的是让3D打印从样品打样,走向工业化量产;量产要产能,产能要资金托底。
和定增方案反复调整同步发生的,还有老股东的减持。
尽管华曙高科财务负责人的减持计划到期,一股未卖。对比之下,更早启动减持的老股东动作完全不一样:
1月,兴旺建设抛出不超2%的减持计划;
6月,持股5%以上的侯银华发布公告,8月减持进度已经触及1%,10月13日完成全部减持。
兴旺建设与侯银华合计减持4%,套现超14.4亿元。10月15日,侯银华减持公告当天,股价盘中跌8.59%至58.88元/股,创年内新低,杠杆资金同步离场。
“量产”这一棒接得稳吗
支撑股价走高的是量产预期。但公司曾于问询回复中承认,2025年服务收入增量“主要来自消费电子领域等客户的批量订单”,但“具有一定阶段性特征,2026年上半年相关订单未持续”。服务收入从2025年8389万元骤降至2026年上半年1803万元,量产订单出现“真空期”。
最新出炉的三季报,增长还不错:前三季度营收5.10亿元,同比增28.11%,归母净利润1957.73万元,同比增34.48%,毛利率44.14%;单看第三季度,净利1114万元,同比增长10.87%。
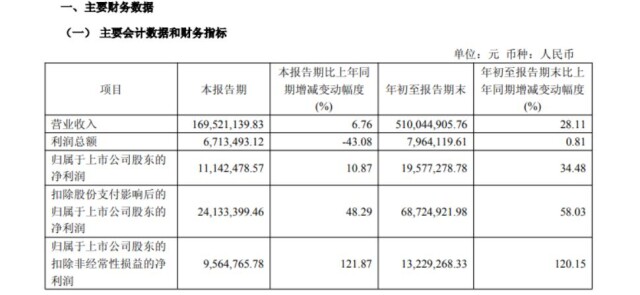
(华曙高科三季报截图)
但细看之下,净利率不到4%,今年一季度甚至亏了364万元。拉长时间看:2025年营收大涨45.55%至7.15亿元,净利润增长2.68%。连续两年,收入跑得很快,利润没跟上。
业内人士分析,问题来自三方面:一是大尺寸多激光设备批量交付、物料成本高;二是航空航天低毛利项目放量;三是标准化设备市场化定价。
整个行业也正处在这个转折点。早年3D打印大多用来做原型、打样、小批量试制;现在金属打印走进航空航天、医疗、3C产线,高分子打印渗透汽车、消费品。行业比拼的重点,已经不再是“能不能打印出来”,而是能不能稳定、低成本、大批量落地。
压力之下亟待突围
同为行业头部,西安的铂力特是个绕不开的参照。
最新财报显示,铂力特2026年前三季度实现营业收入12.60亿元,同比增长8.54%;归母净利润1.07亿元,同比下降30.99%。
铂力特深耕金属打印多年,航空航天批量交付的底子厚,客户验证、产线磨合经验足,在实打实的量产一线;但规模铺开之后,资本开支、存货和应收占用资金,现金流压力一直都在。华曙的看点是增速更快,金属、高分子两条路线一起做,差异化优势明显,业务根基暂时还停留在卖设备。不管路径是否相同,面临相似的行业困境。
量产,考验的就不只是设备技术,而是订单、成本、现金流等现实关卡。定增缩水、股东减持、股价下挫——这三重压力确实构成了华曙高科当下的现实困境。
把视线从短期博弈移开,行业正站在拐点——2026年一季度全球工业级3D打印设备出货量同比增长18%,中国市场增速高达29%;2026上半年金属3D打印设备出口金额同比增长76%,并出现多个千万元级批量订单。
期待华曙高科用技术深度构建的壁垒,能在量产时代发挥更强的优势。
文/黄炜信 杨楠楠
责编:奉永成
一审:奉永成
二审:黄利飞
三审:李伟锋
来源:湖南日报·新湖南客户端
版权作品,未经授权严禁转载。湖湘情怀,党媒立场,登录华声在线官网www.voc.com.cn或“新湖南”客户端,领先一步获取权威资讯。转载须注明来源、原标题、著作者名,不得变更核心内容。