 下载APP
 报料
 关于
盈利结构重塑,比亚迪Q3利润反弹 | 三季报
新湖南客户端
作者 | 孙宁郁
10月29日晚间,比亚迪(002594.SZ)发布2026年三季报,业绩呈现明显的季度分化。
第三季度营收、归母净利润双双实现两位数增长,前三季度营收基本持平,归母净利润小幅下滑,扣非净利润保持正增长,经营性现金流显著改善。
在国内车市竞争加剧的背景下,海外业务放量与产品结构升级,正成为比亚迪盈利修复的重要支撑。
单季回暖,现金流走强
2026年前三季度,比亚迪实现营业收入5663.04亿元,同比增长0.01%;归母净利润223.45亿元,同比下降4.24%;扣非归母净利润210.04亿元,同比增长2.51%。
其中,第三季度实现营业收入2214.88亿元,同比增长13.59%;归母净利润100.20亿元,同比增长28.08%。
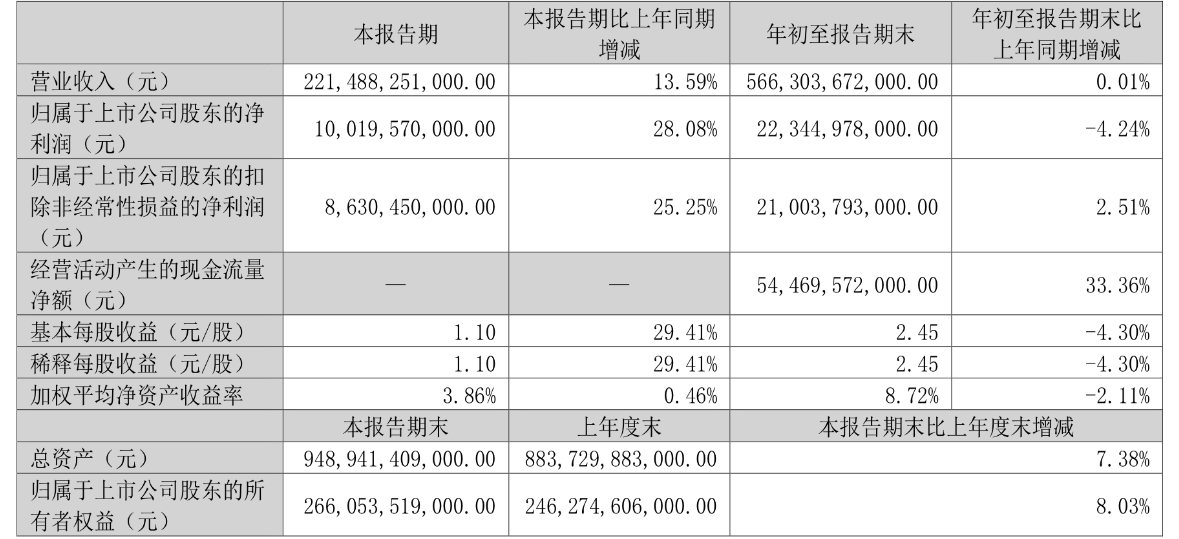 图片来源:比亚迪公告
从盈利结构看,第三季度利润增速明显高于营收增速,显示盈利效率有所改善。海外销量占比提升、高端品牌持续放量,为利润修复提供了重要支撑。
不过,具体贡献仍需结合分业务毛利率、费用及产品结构变化进一步观察。
现金流表现同样值得关注。2026年前三季度经营性现金流净额同比增长33.36%至544.70亿元,是同期归母净利润的两倍以上。
在整车制造这一资本密集型行业中,较为充裕的经营现金流,有助于支撑技术研发、海外建厂及产能布局,为业务结构调整提供资金保障。
高端起量,海外扛鼎
业务端,比亚迪正在从规模扩张转向更加注重增长质量与盈利结构的阶段。
2026年前三季度,比亚迪累计销售新能源汽车313.16万辆,同比下降3.94%,国内市场仍然承压。但9月单月销量达到46.36万辆,同比增长16.98%,环比增长5.28%,呈现回暖态势。
海外市场成为最突出的增长亮点。
2026年上半年,比亚迪境外业务首次超过国内,占比达52.57%,成为第一大收入来源,同时板块毛利率为21.71%,高于国内市场15.67%的水平。
这一势头在三季度延续。9月新能源汽车出口18.07万辆,同比增长153.6%;前三季度累计出口134.3万辆,同比增长92.7%,累计出口量占总销量比重已超过四成。
海外业务不仅贡献销量增量,也为盈利改善提供了空间。
基于此,比亚迪加快海外本地化生产布局。
目前,巴西、泰国工厂已投入运营,匈牙利工厂持续推进。海外产能落地有助于降低物流成本、缓解部分贸易壁垒影响,并提升区域市场的供应链响应能力。
国内市场方面,高端品牌持续扩张。9月,方程豹、腾势、仰望三大品牌合计销量约6.18万辆,同比增长约66%,其中方程豹成为主要增长动力。
高端品牌销量占比提升,有望带动产品平均售价及盈利结构改善。
不过,方程豹、腾势和仰望的价格定位与利润水平存在差异,高端化对集团利润的实际贡献,仍取决于车型结构、规模效应与成本控制。
产品技术方面,第二代刀片电池、闪充技术逐步落地,补能网络持续扩建,有助于增强产品竞争力。动力电池、储能业务与整车板块协同发展,也为比亚迪拓展汽车以外的增长空间提供了支撑。
存量博弈,价值重估
国内新能源汽车行业正从高速渗透阶段逐步转向存量竞争与结构升级并存的新阶段,价格竞争常态化,行业盈利能力持续面临考验。
乘联分会数据显示,2026年9月,全国新能源乘用车零售渗透率攀升至67.0%,创历史新高,但零售量同比下降16.7%。
中国新能源零售市场已从增量扩张转入存量博弈,电动化替代空间逐步收窄,竞争焦点正从销量规模和市场份额,进一步转向盈利质量、全球化布局、智能化能力以及现金流管理。
在这一竞争格局下,比亚迪依托垂直整合的产业链布局,自研电池、电控等核心零部件,在成本控制、供应链协同和技术迭代方面具备一定优势。
这也是其能够在激烈市场竞争中维持较大经营规模的重要基础。
不过,挑战同样存在。国内市场价格竞争仍然激烈,海外业务面临贸易政策、汇率波动、本地化运营及新增产能利用率等不确定性。海外销量快速增长能否持续转化为利润,也需要进一步验证。
东吴证券测算,2026年比亚迪全年销量有望达到450-500万辆,其中海外180-190万辆,出口高增持续对冲国内销量压力。
站在资本市场视角,比亚迪的增长逻辑正在发生变化。
过去,市场更关注比亚迪的销量增长、市场份额及产能扩张;如今,海外业务增长持续性、高端品牌利润贡献、单车盈利水平和现金流稳定性,正在成为衡量公司价值的重要指标。
后续市场将重点关注四季度国内销量能否持续修复、海外订单与本地化产能能否有效兑现,以及高端车型放量能否进一步改善集团盈利水平。
长期来看,全球电动化进程与储能市场需求增长,仍为比亚迪提供发展空间。但在产业竞争进入新阶段后,增长规模已不再是唯一标准,能否将全球化布局和技术优势持续转化为盈利能力,将更加重要。
可见,比亚迪正处于业务换挡期。国内市场短期压力仍在,但第三季度营收与利润同步改善,显示海外扩张与产品结构升级正在形成积极作用。
未来盈利能否持续上行,取决于海外本地化产能落地、高端产品持续放量,以及资本开支与经营现金流之间的平衡能力。
对于比亚迪而言,下一阶段的核心考验,应该是从卖出更多汽车,转向如何在全球市场实现更高质量的增长。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
责编:肖岸青
一审:詹娉俏
二审:朱晓华
三审:苏莉
来源:新湖南客户端