
 下载APP
 报料
 关于
财险产品新规发布,这些变化和你有关
范思璇 湖南日报·新湖南客户端 2026-10-13 19:31:56
湖南日报全媒体记者 范思璇
买了一份家财险,合同拿回家一看,主险一份、附加险七八份。水管爆裂保不保、楼上漏水谁来赔?销售讲得天花乱坠,自己听得稀里糊涂,理赔时又发现全是“坑”。这样的情况,不少人遇到过。
近日,金融监管总局修订发布《财产保险公司保险产品开发管理规定》,自2026年11月1日起施行。新规从产品开发基本要求、主险条款费率要求、附加险条款费率要求等方面系统性修订,进一步规范财险公司产品开发行为,保护投保人、被保险人和受益人合法权益。
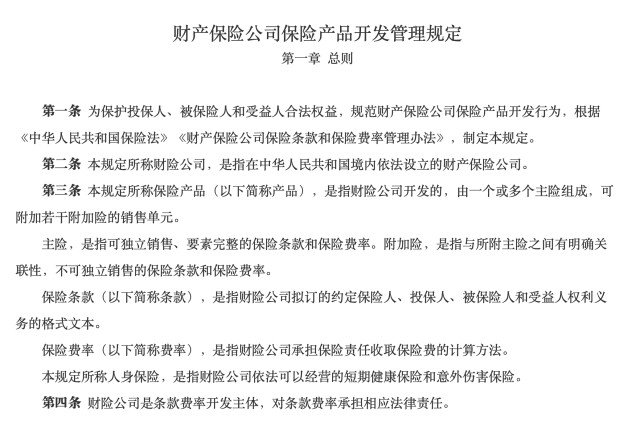 (《财产保险公司保险产品开发管理规定》部分内容)
条款要“说人话”,免责提示必须醒目,可以说是最直观的变化。新规明确,个人类保险条款应当通俗易懂、清晰明确,对免除或减轻保险人责任的内容,必须使用足以引起投保人注意的文字、字体、符号或其他明显标志作出提示。这意味着,靠专业术语“藏猫腻”的条款将难以通过审核,消费者签字确认却未必真正理解免责边界的情况,将从制度层面得到改善。
附加险不能再“乱搭”。附加险管理是此次修订重点。目前个别公司“用附加险补主险漏洞、塞短期意外、津贴、网络风险等独立责任,做销售捆绑”,让消费者为重复或无关的保障多掏保费。新规单设附加险章节,明确附加险必须与主险具有强关联性,并列示五类原则上禁止开发的情形,包括与主险投保人、被保险人不一致,修正主险错误,保险责任较为独立应当开发为主险,与主险关联性不强等。同时禁止通过特别约定、批单、协议、备忘录等方式实质性改变条款或费率。
卖完就不管的产品要清理。财险公司须对在售产品密切跟踪、及时评估,对不适宜继续销售的产品及时调整或停售。对连续三年未使用、非行业示范的条款费率,应及时验证修订或清理注销,并在清理注销后10日内更新行业平台状态。这将倒逼在湘经营的财险机构更加重视产品全生命周期管理,而非“报备即完事”。
新规落地,意在让保险产品回归保障本源,让消费者买得明白、获赔清楚。眼下,各财险公司正进入产品条款自查与调整窗口期,消费者投诉较多的产品能否被坚决清退、个人条款通俗化能否真正落地,面临市场和时间的检验。
责编:刘乐
一审:刘乐
二审:曹娴
三审:李伟锋
来源:湖南日报·新湖南客户端
版权作品,未经授权严禁转载。湖湘情怀,党媒立场,登录华声在线官网www.voc.com.cn或“新湖南”客户端,领先一步获取权威资讯。转载须注明来源、原标题、著作者名,不得变更核心内容。