
 下载APP
 报料
 关于
有利率达22%!香港多家银行推出高息存款,专家:不建议内地居民专门换汇赴港“薅高息”,也要警惕“利率幻觉”
南方都市报 2026-10-12 22:18:41
新开户可办理3个月年利率5.88%的定存,外币兑换定存7天年利率高达22%……近期,香港地区多家银行推出高息存款活动引发关注。
这是天上掉馅饼,还是另有玄机?内地居民换汇赴港“薅高息”到底值不值?尝试此类产品需要厘清哪些合规边界和潜在风险?受访专家表示,不建议内地居民专门换汇赴港“薅高息”。此类短期高息存款活动本质上是银行获客和吸存营销手段,有诸多限制条件。对普通储户而言,比较时要把促销利率与常态利率、本币与外币、汇率风险一并考量,单看年化数字容易误判。
现象:
香港地区多家银行推高息存款
近期,建行(亚洲)发布信息称,推广期内成功开户后,于建行(亚洲)手机银行或网上银行以港元/人民币1万至5万元办理定期存款可享3个月5.88%港元/人民币定存年利率。例如,存入港币50000元,则92日可得利息741港元。该活动时间为2026年10月5日至2027年1月5日。
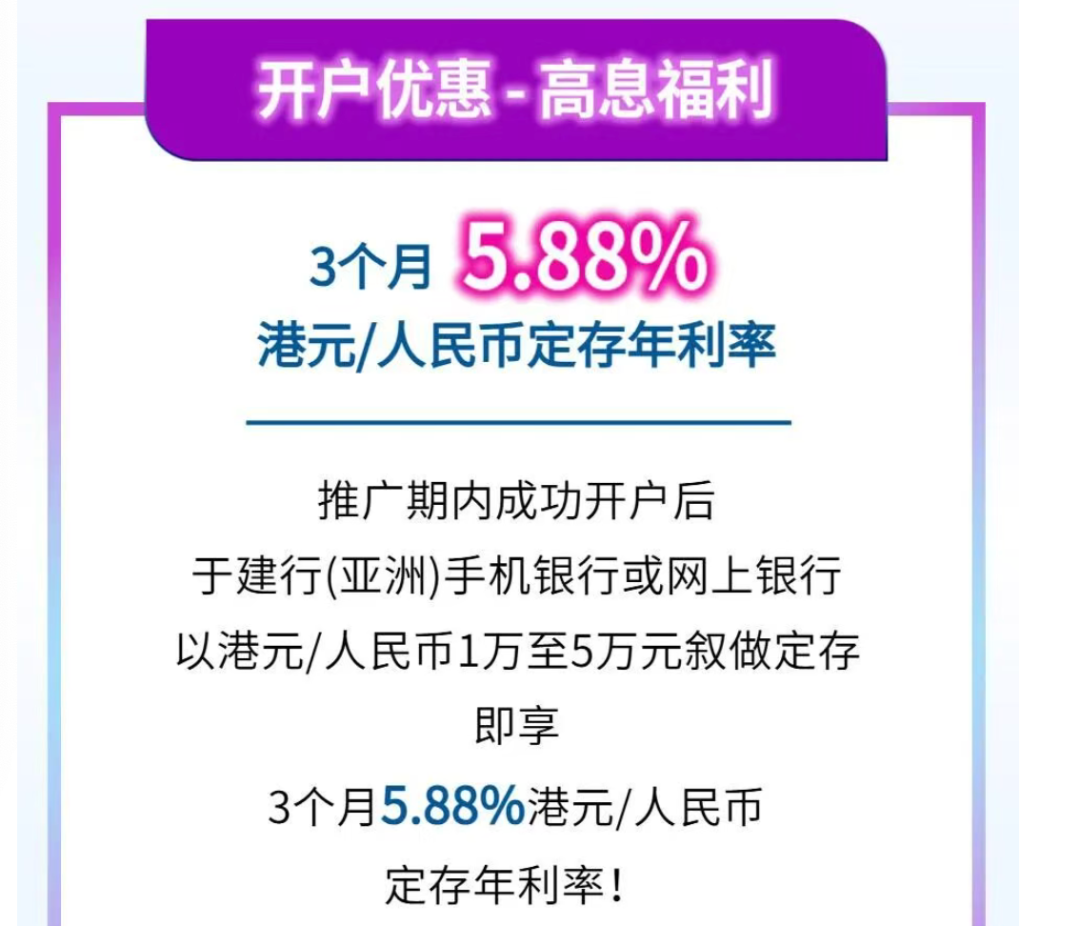 建行(亚洲)推出开户高息福利。
此前平安数字银行也曾推出类似的新开户存款活动。该行今年9月发布的信息显示,推荐好友开户后,推荐人可以获得奖赏,被推荐人成功开户后,开立1个月港元定期存款,首笔10万港元可享18%年利率。以存入10万元港币计算,首月利息约1479港元。
此外,部分香港地区银行还推出了外币兑换定存优惠活动。所谓外币兑换定存,通俗来讲,是储户把手里的一种货币(比如人民币)换成另一种(比如港币),然后把这笔换好的钱存成定期。
交银香港近期表示,即日起至2026年12月31日,成功通过网点/网上银行/电话银行将任何货币兑换成人民币、港币、美元、澳元、加元、英镑、日元及纽元,并同时以该金额开立一星期定期存款,即可尊享一期定期年利率高达15%优惠。
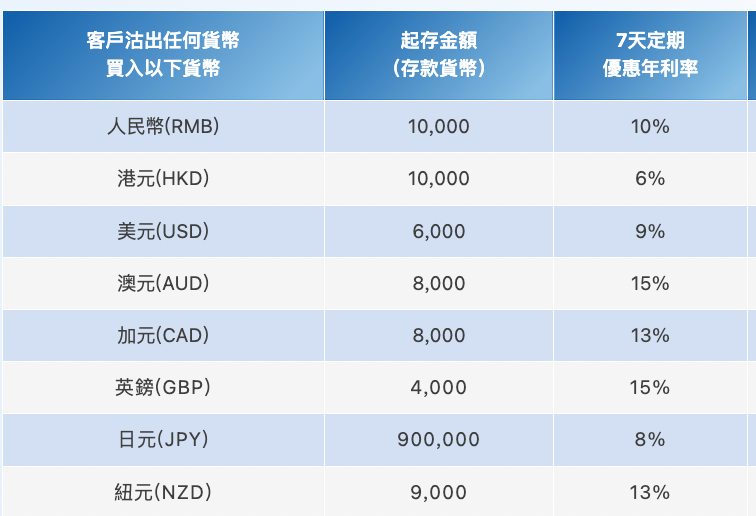 交银香港推出的外币兑换定存活动。
香港众安银行也正在开展类似的外币兑换定存活动。通过外币兑换定存活动页面开立的7天美元兑换定存年利率为14%,其他币种的7天外币兑换定存年利率均为20%。此外,Lv 1用户可享1%额外年利率,Lv 2用户可享2%额外年利率。也就是说,Lv 2用户通过外币兑换定存活动页面开立的非美元币种兑换定存年利率最高可达22%。
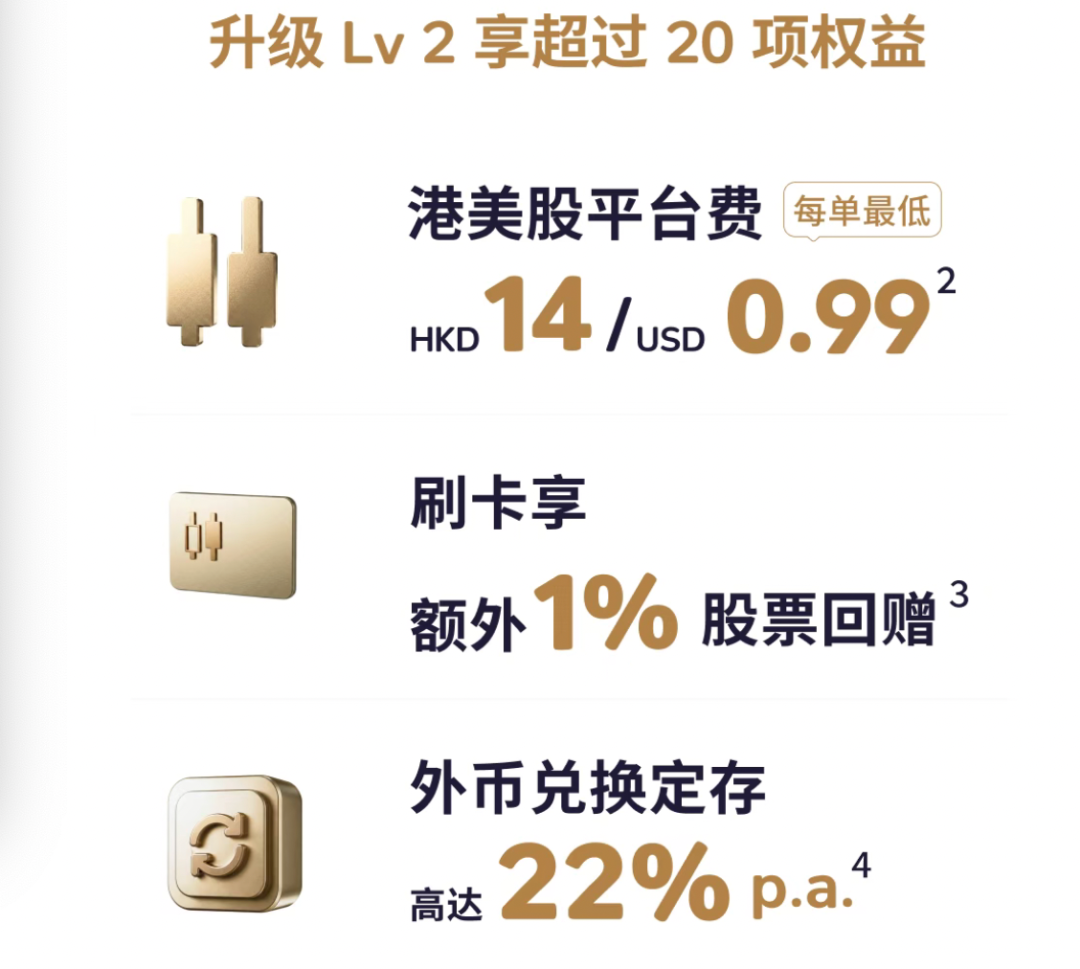 香港众安银行Lv 2用户外币兑换定存年利率最高可达22%。
算账:
年化20%的存款真的划算吗?
动辄双位数的年利率是常态吗?南都·湾财社记者了解到,香港普通港元定期存款年利率大多在3%左右,而美元定存利率略高,部分产品年利率超过4%。
与内地“1字头”定存利率相比,上述动辄双位数年利率的定存产品看起来很“香”,内地居民适合“上车”吗?
南开大学金融学教授田利辉对南都·湾财社记者表示,本就持有闲置外币者可短期尝试,但不建议内地居民专门换汇赴港“薅高息”。原因是两位数年化多为7天至1个月的限时营销,仅首笔小额可享,且须满足新客、新资金、达标门槛等条件。
此外,外币兑换定存活动也要警惕“利率幻觉”。“2026年以来人民币对美元升值超3%,两次换汇点差叠加汇兑波动,利息极易被吞噬。”田利辉表示。
苏商银行特约研究员薛洪言也对南都·湾财社记者表示,内地居民是否适合参与香港高息存款,关键在于把看似诱人的利率还原成真实收益。那些短期年化可达20%的数字,大多是银行围绕外币兑换叠加新资金设计的短期促销,计息周期往往只有数周且设金额上限,参与者必须先完成货币兑换并存入新增资金才能享受,折算到实际持有期绝对回报并不高,反而额外承担汇率波动风险,对以人民币资产为主的普通居民并不适合作为常规配置。
提醒:
需厘清合规边界和多重风险
实际上,除了收益之外,内地居民还需关注合规问题及潜在风险。
我国个人外汇管理规定,境内个人每人每年度等值5万美元的便利化购汇额度仅限于旅游、留学、探亲、商务考察等经常项目下的合规用途,不可用于境外买房、证券投资、购买分红保险等尚未开放的资本项目。田利辉提醒称,如虚报用途或拆分购汇可能面临行政处罚乃至刑责。
薛洪言也表示,将购汇资金用于境外存款属于资本项目活动,处在严格管理之下,大额资金出境须走合法渠道,开户通常也要求本人亲赴香港临柜办理。此外,税收层面,香港已通过CRS与内地自动交换金融账户信息,境外存款对内地税务机关并非隐蔽。保障层面,香港存款保障计划对每家成员银行每名存户上限为80万港元,且仅覆盖存放在香港本地办事处的存款,若通过香港银行的内地分行而非香港本地网点存入,相关资金属于离岸存款,不受该计划保障。
田利辉也提醒称,部分“外币兑换定存”内嵌期权,储户需确认是否属于受香港存保计划保护的真正存款。
分析:
本质是获客和吸存营销手段
目前内地人民币定存利率普遍在“1字头”,为何香港地区银行愿意给如此高的利息?
田利辉分析称,根本原因是联系汇率制度下的被动跟随与银行负债端竞争。港元锚定美元,美联储加息至3.75%至4%,香港利率随之抬升。但更深层原因是香港银行存款竞争白热化,核心存款增长不足,需高息吸引外部资金。而超高息并非普遍利率,本质是银行将利息作为获客营销费用,定向补贴新开户和高净值客户,且有资产门槛和额度限制。
“高息是有条件的定向补贴,不是香港银行业的普遍水平。部分外币兑换定存还内嵌外汇期权,银行靠期权收入覆盖高息成本,并非真实资金定价。这类超高息是窗口性营销动作,不可持续。”田利辉强调道。
薛洪言也指出,香港地区银行看似慷慨的高息绝大部分是银行获客与吸收存款的营销手段,并不反映真实资金成本,促销到期或达标后利率会回落到普通水平,不宜把促销利率等同于香港市场的常态利率。
“香港实行联系汇率制度,港元与美元挂钩,零售存款利率跟随美国利率定价,而美国利率即便经历下行,仍高于近年持续下调的内地存款利率,这是香港外币定存利率高于内地的主因。”薛洪言认为,银行愿意高息促销,本质是用短期让利换取客户开立账户与资金沉淀,属于获客成本而非可持续负债定价。对普通储户而言,比较时要把促销利率与常态利率、本币与外币、汇率风险一并考量,单看年化数字容易误判。
责编:肖岸青
一审:胡泽汇
二审:唐能
三审:苏莉
来源:南方都市报