
 下载APP
 报料
 关于

王桢珽 2026-09-17 17:19:53
湖南法治报·新湖南客户端讯(通讯员 王桢珽)很多人存在这样的法律误区:当居间买卖的中介帮忙搭线却不获利,肯定不算犯罪,但现实并非如此!近期,湘潭市雨湖区人民检察院办理的一起涉税犯罪案件极具警示意义:男子陈某为讨要被拖欠的10万元债务,在缓刑考验期内居间介绍他人虚开可抵扣税款的农产品发票,全程未收取任何介绍费用,最终仍因涉税犯罪被追责,不仅撤销缓刑,还将数罪并罚收监服刑。
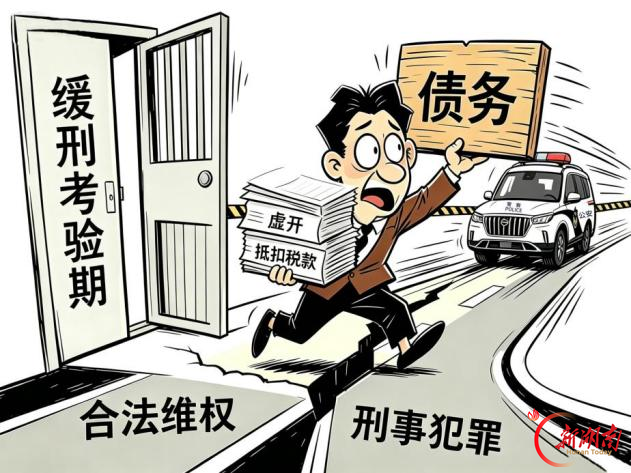
(图片由AI生成)
陈某为讨要吕某所欠10万元欠款,在明知吕某(已判决)及其合伙人汪某(已判决)实际控制的两家纺织公司与外省李某实际控制的两家农业科技公司不存在真实业务往来、且案涉农产品发票具备税款抵扣功能的前提下,仍居间牵线搭桥,对接双方落实虚开发票相关事宜。陈某寄望吕某经营获利后清偿欠款本息,在此过程中经手转交购票款项,未从中赚取差价、收取介绍费用。2024年3月31日,由李某实际控制的农业科技公司向吕某、汪某控制的纺织公司共虚开发票19份,价税合计512万元,严重破坏国家税收征管秩序。案发后,陈某两次传讯拒不到案,直至2026年2月3日被抓获归案。
值得注意的是,陈某实施本次涉税违法行为时,正处于缓刑考验期内。此前,陈某已于2024年初因犯虚开增值税专用发票罪,被江苏省淮安市淮阴区人民法院判处有期徒刑二年,缓刑三年,并处罚金八万元。
雨湖区检察院经审查认为,被告人陈某明知他人无真实货物交易,仍居间介绍虚开用于骗取抵扣税款的发票,有其他严重情节,其行为已触犯《中华人民共和国刑法》第二百零五条之规定,应当以虚开用于骗取抵扣税款发票罪追究其刑事责任。陈某系在缓刑考验期限内再犯新罪,依法应当撤销缓刑、数罪并罚。综合考虑其系共同犯罪从犯、如实供述、自愿认罪认罚等全案事实与情节,检察机关依法向人民法院提起公诉。法院对陈某数罪并罚后决定对其合并执行有期徒刑二年六个月,并处罚金十万元。
【检察官提醒】
本案中陈某出于朋友情面以及想要收回欠款的心理受人请托参与犯罪,然而个人的债权诉求,绝对不能凌驾于国家发票税收管理制度之上,自己的损失也不能用助长犯罪的方式去追偿。缓刑是给予被告人改过自新的机会,社区矫正对象更应当严守法律底线。
组稿:马志军
责编:梁原
一审:梁原
二审:曾金春
三审:何淼玲
版权作品,未经授权严禁转载。湖湘情怀,党媒立场,登录华声在线官网www.voc.com.cn或“新湖南”客户端,领先一步获取权威资讯。转载须注明来源、原标题、著作者名,不得变更核心内容。
我要问
 湘公网安备 43010502000374号